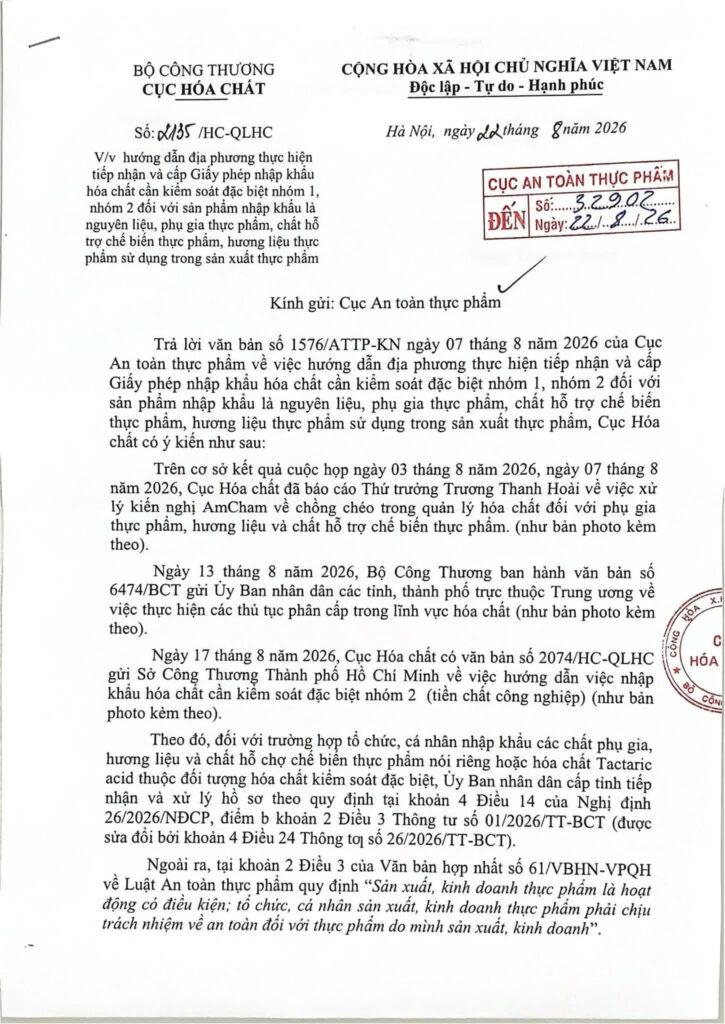
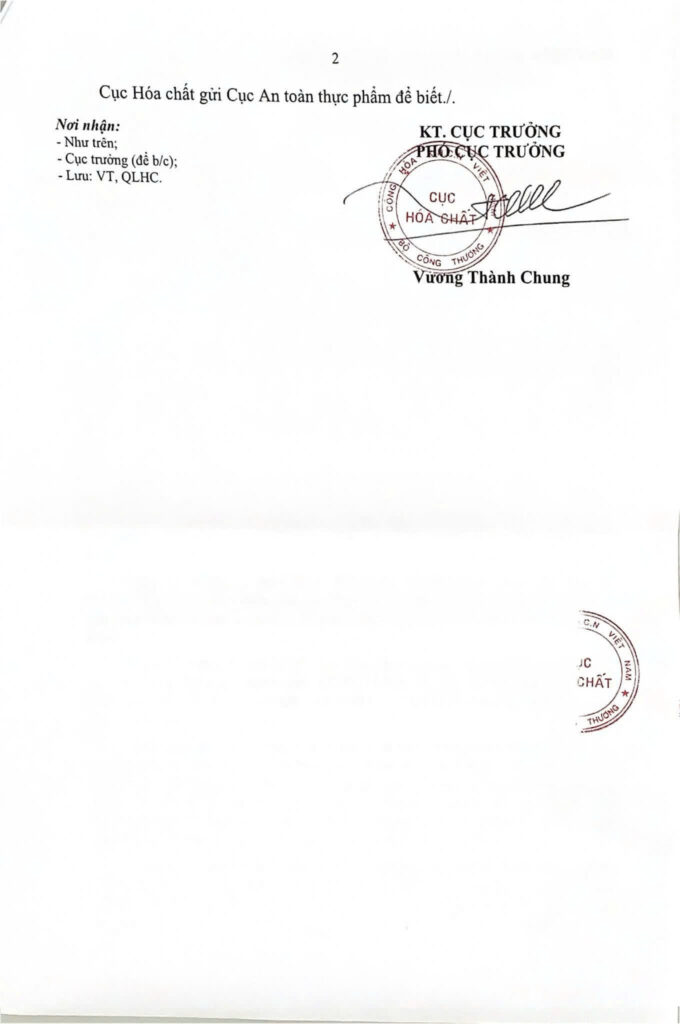
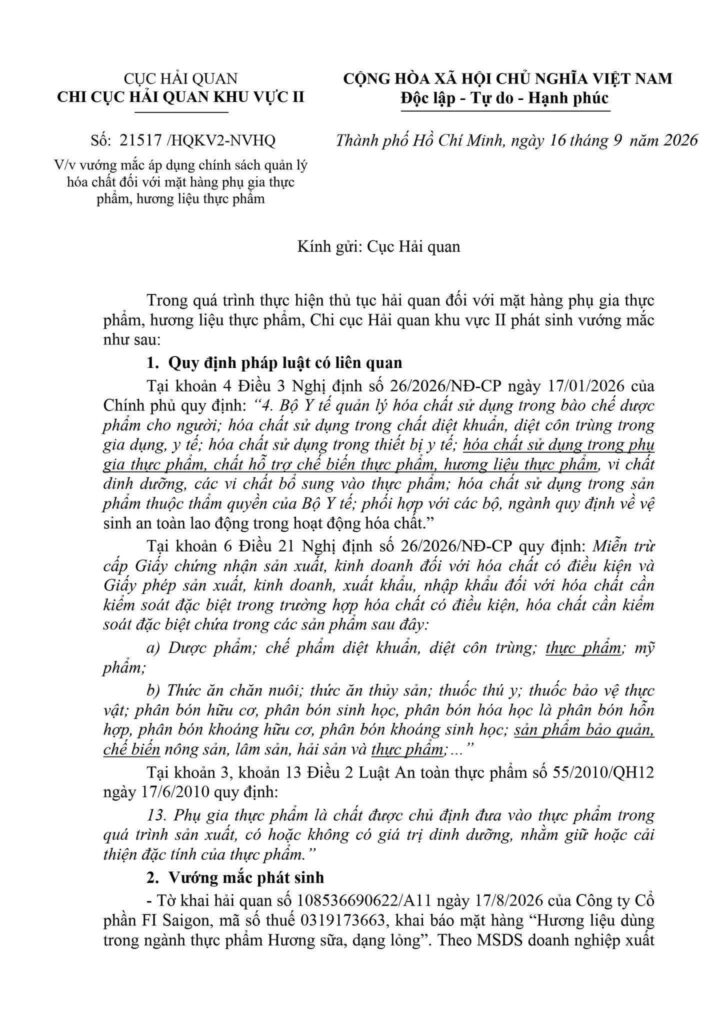
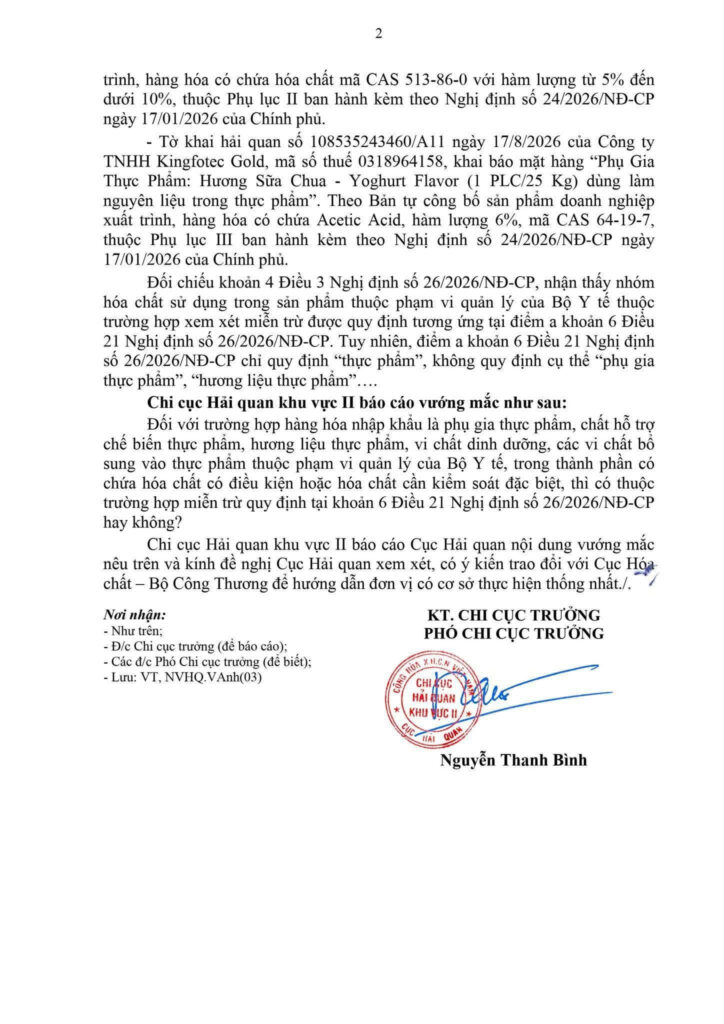
Ngày 15/10/2026, Cục Hải quan đã chính thức ban hành Công văn 23035/CHQ-GSQL hướng dẫn về chính sách quản lý hóa chất đối với các mặt hàng phụ gia thực phẩm, hương liệu thực phẩm và chất hỗ trợ chế biến thực phẩm. Đây là thông tin quan trọng mà các doanh nghiệp xuất nhập khẩu và sản xuất trong ngành thực phẩm cần lưu ý để đảm bảo tuân thủ đúng quy định thông quan.
1. Bối cảnh và quy trình xử lý vướng mắc của cơ quan quản lý
Nhằm giải quyết các vướng mắc thực tế phát sinh trong quá trình làm thủ tục hải quan tại Chi cục Hải quan khu vực II (theo Công văn số 21517/HQKV2-NVHQ ngày 16/9/2026), Cục Hải quan đã phối hợp liên ngành với các Bộ quản lý chuyên ngành:
Công văn 22527/CHQ-GSQL (ngày 05/10/2026): Cục Hải quan đề nghị Cục Hóa chất (Bộ Công Thương) và Cục An toàn thực phẩm (Bộ Y tế) cho ý kiến chuyên môn về việc áp dụng khoản 6 Điều 21 Nghị định 26/2026/NĐ-CP (ban hành ngày 17/01/2026) đối với các hóa chất có điều kiện và hóa chất cần kiểm soát đặc biệt chứa trong phụ gia, hương liệu và chất hỗ trợ chế biến thực phẩm.
Ý kiến phản hồi chính thức (ngày 09/10/2026): Cục An toàn thực phẩm đã ban hành Công văn 2122/ATTP-KN và Cục Hóa chất ban hành Công văn 2689/HC-QLHC để trả lời chi tiết về cơ chế quản lý.
Chỉ đạo thực hiện: Cục Hải quan đã chuyển toàn bộ văn bản hướng dẫn từ hai Cục chuyên ngành nêu trên cho Chi cục Hải quan khu vực II nghiên cứu, triển khai thực hiện. Trong quá trình áp dụng, nếu phát sinh khó khăn, các đơn vị hải quan địa phương sẽ báo cáo kèm đề xuất về Cục Hải quan (qua Ban Giám sát quản lý về Hải quan) để được xem xét giải quyết.
2. Các quy định pháp lý liên quan doanh nghiệp cần lưu ý
Bên cạnh hướng dẫn tại Công văn 23035/CHQ-GSQL, doanh nghiệp hoạt động trong lĩnh vực hóa chất, phụ gia thực phẩm cần chú ý các quy định pháp luật hiện hành liên quan:
A. Quyền miễn trừ khai báo hóa chất nhập khẩu
Theo quy định tại Luật Hóa chất 2025, các tổ chức, cá nhân nhập khẩu hóa chất phải thực hiện khai báo hóa chất nhập khẩu, ngoại trừ các trường hợp được miễn trừ sau:
Tổ chức, cá nhân nhập khẩu hóa chất cần kiểm soát đặc biệt.
Tổ chức nhập khẩu hóa chất cấm.
Các trường hợp miễn trừ khác theo quy định chi tiết của Chính phủ.
B. Quy định bắt buộc về ghi nhãn phụ gia thực phẩm
Căn cứ Nghị định 37/2026/NĐ-CP, hàng hóa là phụ gia thực phẩm và chất hỗ trợ chế biến thực phẩm khi lưu thông tại Việt Nam bắt buộc phải ghi nhãn bằng tiếng Việt với các nội dung:
Tên hàng hóa.
Tên và địa chỉ của tổ chức, cá nhân chịu trách nhiệm về hàng hóa.
Xuất xứ hàng hóa.
Các thông tin theo tính chất hàng hóa: Định lượng; Ngày sản xuất; Hạn sử dụng; Thành phần; Hướng dẫn sử dụng và bảo quản.
Ghi rõ cụm từ phân loại: Bắt buộc ghi cụm từ “Phụ gia thực phẩm” hoặc “Chất hỗ trợ chế biến thực phẩm” tương ứng với từng nhóm hàng.
Thông tin cảnh báo an toàn (nếu có).
C. Nghĩa vụ hồ sơ và thời hạn khai hải quan
Nghĩa vụ của người khai hải quan: Doanh nghiệp phải chịu trách nhiệm trước pháp luật về tính chính xác của thông tin đã khai và phải lưu giữ hồ sơ hải quan trong thời hạn 05 năm kể từ ngày đăng ký tờ khai.
Thời hạn nộp tờ khai xuất khẩu: Tờ khai hải quan đối với hàng hóa xuất khẩu phải nộp sau khi tập kết hàng hóa và chậm nhất 04 giờ trước khi phương tiện vận tải xuất cảnh (hoặc chậm nhất 02 giờ đối với hàng hóa gửi qua dịch vụ chuyển phát nhanh).
3. Khuyến nghị cho Quý khách hàng
Các hành động doanh nghiệp nên thực hiện ngay:
1. Kiểm tra kỹ thành phần sản phẩm: Rà soát danh mục hóa chất chứa trong phụ gia, hương liệu để xác định chính xác nghĩa vụ khai báo hoặc điều kiện quản lý chuyên ngành.
2. Chuẩn bị nhãn mác đúng chuẩn: Đảm bảo nhãn phụ tiếng Việt thể hiện đầy đủ các cụm từ định danh bắt buộc theo Nghị định 37/2026/NĐ-CP trước khi đưa hàng ra lưu thông.
3. Cập nhật hồ sơ pháp lý: Lưu trữ đầy đủ bộ chứng từ hải quan trong thời hạn 5 năm để phục vụ công tác kiểm tra sau thông quan khi có yêu cầu.
Nội dung bài viếtPurchasing là gì?Phân biệt Purchasing, Procurement và SourcingCác hình thức Purchasing phổ biếnQuy trình Purchasing gồm những bước nào?Các vị
Nội dung bài viếtAgent là gì trong xuất nhập khẩu?Phân biệt Agent Với Forwarder, Distributor, Broker và AgencyAgent vs ForwarderAgent vs Nhà Phân Phối (Distributor)Agent